サステナビリティ・ガバナンスの課題
サステナビリティ経営の実効性を高めるために、私が以前から重要だと考えているのが「サステナビリティ・ガバナンス」です。当たり前の話ではありますが、どんなに素晴らしい戦略やKPIがあったとしても、組織的な対応・運用ができなければまったく意味がありません。
最近、顧問型の定期アドバイザリーなどでよく「サステナビリティ委員会」の話題を見聞きしました。詳細は後述するとして、実際、近年は大手企業を中心にサステナビリティ委員会を設置し、取締役会等の関与を促し組織的に監督体制を強化する動きが進んでいます。一方で、委員会を設置しても、実際には活動報告やKPIの進捗報告だけで終わっている企業もあります。私がヒアリングさせていただく限り、後者の報告・承認が委員会の役割となっている企業が多い印象です。
社内浸透の書籍『サステナビリティ戦略の実装』を執筆した時に、相当数の企業インタビューをさせていただきました。たとえば、サステナビリティ推進担当者から「経営層の理解が進まない」「全社的な取り組みにならない」という話を聞くことがありますが、これは社内浸透というよりはサステナビリティ・ガバナンス、つまりサステナビリティに関する意思決定の仕組みが機能していない可能性があるのではないかと思ったものです。経営層に権限と責任が明確に割り当てられていなければ、担当者がいくら頑張っても限界があります。
というわけで本記事では、上記の課題をベースとして、コーポレートガバナンス・コード改訂を踏まえながら、企業が取り組むべきサステナビリティ・ガバナンスおよびサステナビリティ委員会のあり方について考えてみます。
2026年のコーポレートガバナンス・コード改訂
2026年7月、金融庁と東京証券取引所は、5年ぶりとなるコーポレートガバナンス・コードの改訂版を公表しました。今回の改訂では「経営資源の配分」「取締役会の機能強化」「ステークホルダーとの適切な協働」などが重視されています。企業の持続的な成長に向けて、ガバナンスの実効性を高めることが大きなテーマになっています。コードの合言葉は「持続的な成長と中長期的な企業価値向上」です。
サステナビリティ関連では、新設された原則4-5において、取締役会が中長期的な企業価値向上の観点からサステナビリティ課題に積極的・能動的に取り組み、基本方針を策定することなどが示されています。ここで注目したいのは、サステナビリティが単なる社会貢献やリスク管理ではなく、収益機会にもつながる経営課題として位置付けられている点です。
同基準では、サステナビリティ関連のリスクと機会について、監督責任を負う機能、つまり「サステナビリティに取り組んでいます」と説明するだけでなく「誰が責任を持ち、どのような仕組みで意思決定し、監督しているのか」を説明する必要があるということです。ただし、2026年のコード改訂によって、すべての企業に独立したサステナビリティ委員会の設置が義務付けられたわけではありません。
なお、改訂コーポレートガバナンス・コードに関しては『「コーポレートガバナンス・コード改訂版(2026)」のサステナ規定はどうなったか』という記事に詳しくまとめましたので、こちらもぜひどうぞ。
サステナビリティの監督機能と執行機能
サステナビリティ・ガバナンスを考える際に整理したいのが「監督機能」と「執行機能」の違いです。これを混ぜて考えてしまうと、サステナビリティ委員会も機能しません。
まずは意味の確認をします。ここでいう監督機能とは、取締役会やサステナビリティ委員会がサステナビリティに関する基本方針や経営判断を検証し、サステナビリティの取り組みが適切かを管理する役割です。一方、執行機能とは、経営陣や事業部門がサステナビリティ戦略を具体的な施策に落とし込み、実行する役割です。
あなたに考えていただきたいのは、「自社のサステナビリティ委員会は監督機能と執行機能のどちらが強いか」です。メンバーが実質的に取締役会のメンバーで構成されている場合、監督機能の側面が強いです。逆にサステナビリティ委員会のメンバー構成として、各部長がメインで、ワーキンググループの管理となると、監督機能もあるけれども、執行機能の側面が強いとも言えます。学術的な差異というよりは、事実上、自社のサステナビリティ委員会はどちらの機能を期待されているのかを整理したいところです。
組織体制の是非はともかく、「取締役会 → サステナビリティ委員会 → ワーキンググループ(部会/専門委員会) → 事業部門」という流れが一般的で、経営管理から戦略策定、マテリアリティ等主要テーマごとの組織横断プロジェクト管理、PDCAやKPI管理による事業活動を通じたサステナビリティ推進活動までがつながると、実効性の向上が期待できます。
監督と執行の明確化
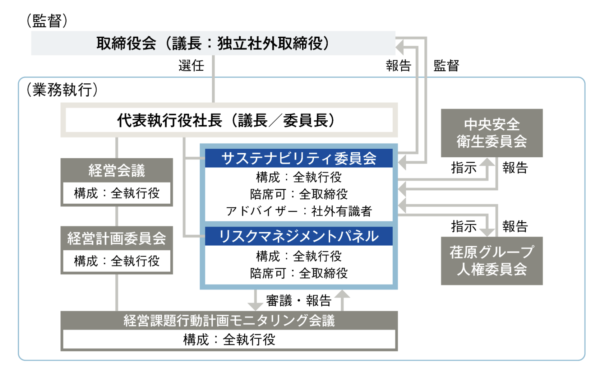
この区分を明確にする動きは、企業事例からも確認できます。例えば、荏原製作所では、代表執行役社長を委員長とするサステナビリティ委員会を執行側に設置しています。
出所:コーポレートサイト
当社グループのサステナビリティ経営を実践するためのガバナンス体制は、取締役会とサステナビリティ委員会を中心とする「サステナビリティ推進体制図」に示す監督と業務執行によって実効性を確保し、推進しています。また、その一環としてサステナビリティに関する目標の重要性を役員に意識させるため、報酬評価にESG指標を取り組み、その達成度を役員報酬に連動させる制度を導入しています。
出所:コーポレートサイト
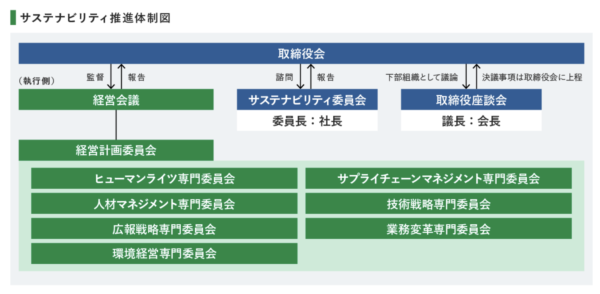
大林組では、サステナビリティ委員会を取締役会の諮問機関として位置付けています。環境・社会課題についての検討・議論を担い、執行側の経営会議や専門委員会とは役割を分けています。
出所:コーポレートサイト
大林組基本理念に基づいた企業活動を実践し、社会と自らのサステナビリティ実現に向けた取り組みを推進するため、環境・社会のサステナビリティ課題に関する取締役会の諮問機関として「サステナビリティ委員会」を、企業統治や経営戦略などのサステナビリティ課題に関する取締役会の下部組織として「取締役座談会」をそれぞれ設置し、両課題の検討議論を行う体制としています。サステナビリティ推進に関する経営方針は、両会議体の議論を踏まえて決定します。
業務執行においては、経営会議のもと、代表取締役社長 兼 CEOから委嘱を受けた経営計画委員会および同委員会に設置する各サステナビリティ分野の専門委員会において、事業ポートフォリオ、人材組織戦略および知的財産戦略などの方向性といった、取締役会が決定した経営方針に沿った具体的な施策の立案、推進および実施状況の把握を行い、取締役会に諮(はか)る体制としています。
出所:コーポレートサイト
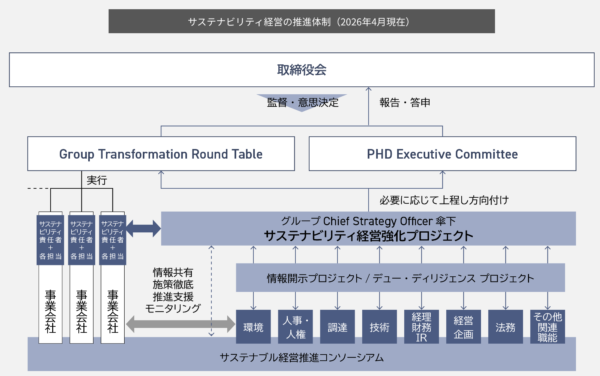
一方で興味深い動きをしているのがパナソニック ホールディングスです。同社は2026年3月末に従来のサステナビリティ経営委員会を発展的に解消し、4月から経営会議などでサステナビリティを議論する体制に移行しました。
出所:コーポレートサイト
サステナビリティに関する監督機能は取締役会が有しており、GTRT等での審議・決定事項は内容に応じて取締役会へ報告されます。パナソニック ホールディングス株式会社にサステナビリティに関連する機能横断のプロジェクトを設置するとともに、事業会社毎にサステナビリティの推進体制を整備することで、グループ全体の連携体制を構築しています。さらに、自由参加型のフラットな社内交流基盤として「サステナブル経営推進コンソーシアム」があり、グループ全体から主に環境関連の課題解決に取り組むメンバーが参画して様々な共同検討を行っています。サステナビリティ経営強化プロジェクトは同コンソーシアムの運営にも参加して連携しています。
出所:コーポレートサイト
これらのサステナビリティ委員会の事例を見ると、委員会の設置そのものが目的ではないことが分かります。監督を支える委員会、執行を推進する委員会、既存の経営会議への統合など、組織設計には複数の選択肢があります。パナソニックの例は、取締役会での議論が可能だから取れるサステナビリティ推進体制であり、99%の企業は素直に、何らかの形でサステナビリティ委員会を作るのが妥当と考えます。
サステナビリティ・ガバナンス強化の5つのポイント
ここからが本題です。企業がサステナビリティ・ガバナンスを強化する際には、少なくとも以下の6つのポイントを検討すべきだと考えています。なお、当然すぎるのでピックアップしていませんが「取締役会の議論の質を高める」ことも重要です。非公開の会社も多いですが、「サステナビリティ・アドバイザリー・ボード」という社外有識者グループを作り、中期的な時間軸で取締役会やサステナビリティ委員会の主要メンバーと議論をしているのを、見聞きします。
1.監督と執行の責任・権限を明確にする
最初に必要なのは、取締役会、サステナビリティ委員会、ワーキンググループ(部門横断型プロジェクトチーム)、事業部門の、それぞれの役割を明確にすることです。特に重要なのが、審議事項と決定権限の整理です。たとえば、マテリアリティの実践と見直しについて、誰が提案し、誰が決定し、誰が結果に責任を持つのか。推進体制図を作成するだけでなく、これらの意思決定プロセスを規程/ルールに落とし込む必要があります。「全社的に取り組む」という表現をよく見かけますが、これは「法令遵守します」と同じで、大した意味はありません。当たり前すぎる話です。体制とプロセスを明確にしましょう。
2.サステナビリティ委員会の役割を再定義する
サステナビリティ委員会がある企業は、その機能を見直しましょう。委員会の主な役割としては、以下のようなものが考えられます。
①マテリアリティの管理・審議
②戦略および目標(KGI/KPI)の策定、見直し
③進捗管理(PDCA管理)
④事業部門間の調整
⑤取締役会等への提案
ただし、すべての企業のサステナビリティ委員会が同じ機能を持つ必要はありません。重要なのは、既存の経営会議(リスク管理委員会など)との役割分担です。議論するだけで何も決まらないのであれば、委員会を設置する意味はありません。委員会の開催回数ではなく、何を決め、何が変わったのかで評価すべきです。議論内容を開示する企業もありますが、そこまでしてくてよいので、議論によっては何を変えるのかを明確にしましょう。
3.サステナビリティと経営戦略を接続する
これは非常に重要なポイントです。サステナビリティ委員会が、環境負荷削減や人権対応などのESG施策だけを扱っている企業もあるでしょう。しかし、サステナビリティ経営を実現するのであれば、経営計画との連動が欠かせません。例えば、脱炭素を推進するために設備投資が必要になった場合、環境部門だけで判断できることではありません。財務、経営企画、事業部門との調整が必要です。事業ポートフォリオや資本配分の議論にサステナビリティの視点が組み込まれているか。これが経営との統合を考える一つの判断基準になります。
4.マテリアリティとKPIを経営管理に組み込む
マテリアリティを特定しKPIを設定している企業は多いです。しかし、サステナビリティ委員会でKPIの進捗報告するだけではマネジメントとはいえません。重要なのは、KPIが未達だった場合に、誰が原因を分析し、どのような改善策を実施するかです。うまくいっているのであれば、もっと成果を出すために何をすべきなのか。うまくいっていないのであれば、止めるのか改善するのかを決め、戦略とPDCAの変更が必要となります。
5.部門間のトレードオフを解決する仕組みを作る
サステナビリティ経営では、さまざまなトレードオフが発生します。必ず発生します。「環境対応と利益」「経済合理性と人権対応」「短期視点と長期視点」などなど。トレードオフは解決することは基本的に不可能なので、緩和を目指すか、トレードオフが成立しない戦略を立てる(いわゆるCSV的発想)ことが必要です。
こうした問題を調整することも、サステナビリティ・ガバナンスの重要な機能です。現場で解決できない課題を経営会議などに引き上げ、判断する仕組みを作る。必要に応じて取締役会でも議論する。単なる部門間調整ではなく、経営として何を優先するかを決めることが求められます。サステナビリティ委員会がハブになる、とも言えます。
まとめ
ガバナンスの目的は組織を動かすことです。行動変容を起こさないガバナンスはガバナンスではありません。
ここまでサステナビリティ・ガバナンスの実務についてまとめました。企業のサステナビリティ推進を20年近く支援してきて感じるのは、サステナビリティの実効性は、担当者の専門性だけでは決まらないということです。立派な方針があり、マテリアリティが特定され、KPIが設定されていても、それを経営判断に反映する仕組みがなければ、組織は大きく変わりません。
そして、サステナビリティ・ガバナンスの強化が、必ずしもサステナビリティ委員会の新設を意味するわけではありません。むしろ、既存の経営体制の中でサステナビリティが議論され、意思決定できるのであれば、その方が合理的な場合もあります。
私は、サステナビリティ・ガバナンスの本質は「経営にサステナビリティの視点を組み込むための仕組みづくり」だと考えています。サステナビリティ・ガバナンスは組織図を作ることでも、会議を増やすことでもありません。必要な経営判断を行い、組織を動かし、成果につなげることです。
2026年のコーポレートガバナンス・コード改訂を機に、各社は自社の推進体制を見直してみてはいかがでしょうか。皆さんの会社のサステナビリティ委員会は、「報告するための会議」でしょうか。それとも「経営を変えるための会議」でしょうか。この違いが、今後のサステナビリティ経営の実効性を大きく左右するのではないかと思っています。
関連記事
・「環境にやさしい」はルール違反、改定環境表示ガイドラインでのグリーンウォッシュ対策
・統合報告書のダイジェスト版が流行り始めているかも
・マテリアリティKPIの実効性を高めるためには何が必要か